El 10 de septiembre de 2026, el Gobierno cubano publicó varias resoluciones que flexibilizan la apertura y operatoria de cuentas en divisas en los bancos de la isla, y que amplían las transacciones internas y externas que pueden realizarse desde ellas.
Un cambio fundamental es que las personas naturales y jurídicas pueden abrir cuentas en divisas sin autorización previa del Banco Central de Cuba. También se amplían las fuentes y los usos de esas cuentas. Para el sector privado, la nueva regulación permite depositar efectivo, recibir transferencias y acreditar ingresos derivados de operaciones comerciales; además, desde esas cuentas pueden efectuar pagos al exterior por importaciones de bienes y servicios, financiamientos y otros conceptos.
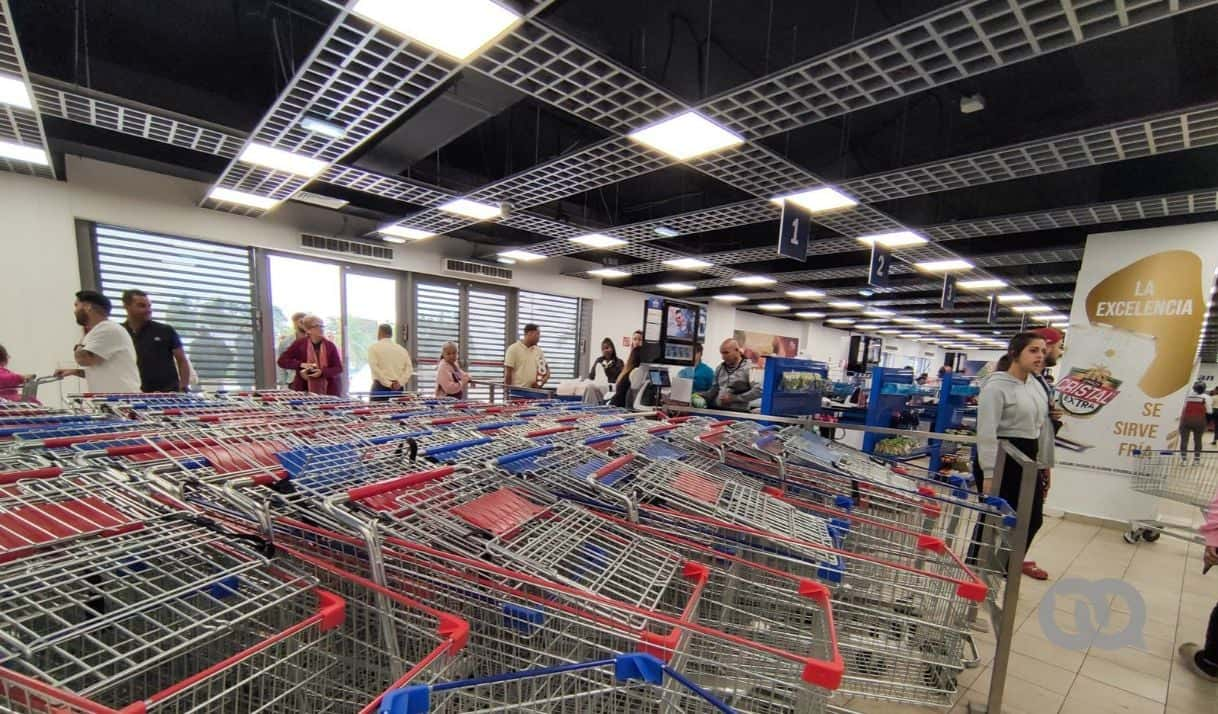
Las nuevas normas amplían la dolarización de las transacciones mayoristas entre empresas (estatales y privadas) y, en menor medida, de los mercados de consumo. Mientras que en el comercio interempresarial y mayorista se autoriza directamente el uso de divisas por acuerdo entre las partes, en el comercio minorista se intenta mantener el peso cubano como moneda de denominación general de las operaciones; sin embargo, se permite aceptar efectivo en moneda extranjera en las ventas a la población o turistas.
La dolarización parcial de la economía cubana no constituye un fenómeno nuevo. Entre 1993 y 2004 predominó un esquema monetario en el que el peso cubano convivió con el dólar estadounidense en las operaciones bancarias, en el sector empresarial y en los mercados de consumo.
Las medidas actuales representan otro paso en la reversión del proceso de desdolarización iniciado en 2004 y también se apartan del propósito del Ordenamiento Monetario en 2021 de restablecer al peso cubano como único signo monetario de la economía.
Vínculos con Estados Unidos y profundización de la dolarización
¿Es inevitable que el dólar continúe desplazando al peso cubano en sus funciones como medio de pago y reserva de valor? Varios economistas y analistas consideran que existen poderosas fuerzas económicas que en el futuro cercano presionarían más en esa dirección.
Cualquier escenario de recuperación y reinserción internacional de la economía cubana parece implicar una mayor vinculación comercial, financiera y de inversiones con Estados Unidos y con la comunidad cubana en Florida. En el contexto geopolítico actual, el Gobierno cubano difícilmente podrá encontrar aliados internacionales que funcionen como alternativa al mercado estadounidense. Una flexibilización significativa de las sanciones es indispensable para que las reformas de mercado produzcan resultados y la economía pueda retomar una senda de crecimiento.
Sea a través de un cambio de régimen político o mediante algún tipo de acuerdo del Gobierno actual con las autoridades estadounidenses, el estrechamiento de los vínculos comerciales y financieros entre las dos economías parece inevitable.
Mayores flujos de remesas, viajes, inversiones de la diáspora, comercio y financiamiento desde Estados Unidos producirían una entrada significativa de dólares a la economía cubana. Además, los inversionistas y empresas vinculados a esos flujos intentarían reducir el riesgo cambiario y operar y mantener parte de sus balances en la misma moneda en la que movilizan sus capitales en su país de origen.
De hecho, esa mayor dependencia de Estados Unidos ya ha comenzado a configurarse. Bajo la presión de las sanciones estadounidenses, varios inversionistas canadienses y europeos han reducido o abandonado sus operaciones en Cuba, sin que esos capitales hayan sido sustituidos por inversiones rusas, chinas o latinoamericanas.
La economía cubana se encuentra hoy mucho más aislada de los mercados internacionales. Una parte importante de los pocos vínculos externos que todavía se mantienen está conectada con Estados Unidos. Allí tienen su origen una parte mayoritaria de los viajes de la comunidad cubana, las remesas, las importaciones de alimentos y otros bienes, una parte creciente de los suministros energéticos y numerosas compras realizadas a través de plataformas de comercio electrónico para apoyar a las familias en la isla.
Por tanto, en el escenario actual y futuro, una extensión adicional de la dolarización, con la perspectiva de llegar a ser total, aparece como una tendencia natural y como una opción lógica en la estrategia de política monetaria de la isla.
Ventajas y desventajas de la dolarización
La dolarización ofrece ventajas importantes para una economía que ha sufrido alta inflación, depreciación y una profunda pérdida de confianza en su moneda y en el sistema bancario. La adopción del dólar elimina el riesgo de devaluación, protege mejor el valor de los contratos y activos en los cuales se invierte.
En las condiciones actuales de Cuba, una dolarización parcial puede resultar muy útil durante una etapa de estabilización. El documento «Cuba Transformación» propone mantener de manera temporal operaciones dolarizadas en el sistema bancario, la inversión extranjera y los sectores vinculados al comercio exterior, mientras se recupera la confianza en los bancos y la credibilidad del peso cubano.
Una dolarización parcial transitoria puede facilitar la entrada de capital y el financiamiento durante una fase en la que la moneda nacional todavía no puede cumplir plenamente sus funciones.

Sin embargo, la propuesta «Cuba Transformación» recomienda evitar que la dolarización se extienda de manera excesiva, en especial hacia los mercados de consumo. La dolarización parcial genera segmentaciones, distorsiones y desigualdades entre quienes tienen y quienes no tienen acceso a divisas, sobre todo, dado que no existe plena convertibilidad del peso cubano y se mantiene la informalidad y las tasas de cambio múltiples.
Una desventaja de la dolarización es que reduce el rol de la tasa de cambio en la transformación productiva que requiere la economía cubana. Un tipo de cambio único, ajustado a las realidades financieras y suficientemente flexible permite fomentar las exportaciones y las actividades que sustituyen importaciones, y permite orientar trabajo, capital e inversión hacia los sectores con mayor competitividad.
Las correcciones de la tasa de cambio aportan información indispensable para evaluar los balances empresariales y distinguir cuáles empresas estatales son rentables y cuáles sobreviven gracias a precios artificiales, subsidios u otras distorsiones. «Cuba Transformación» considera, por ese motivo, la corrección cambiaria como una de las reformas iniciales esenciales del programa de estabilización.
Una eventual dolarización total no solo eliminaría el papel de la tasa de cambio, sino que implicaría perder la soberanía monetaria para manejar la cantidad de dinero, las tasas de interés y los préstamos a las instituciones financieras. Sin esos instrumentos, la economía se vuelve más rígida y sufriría mucho más las consecuencias de las crisis. La dolarización aporta estabilidad monetaria, pero limita las respuestas frente a los choques internacionales o internos, y aumenta el costo económico y social de los ajustes económicos.
La dolarización se puede evitar
Cuba nunca ha llegado a una situación de hiperinflación, uno de los escenarios en los que la dolarización suele acelerarse con mayor fuerza. Incluso, durante los momentos de mayor inestabilidad, el crecimiento de los precios se mantuvo muy por debajo del umbral convencional de 50 % mensual utilizado para definir una hiperinflación. El ahorro en moneda nacional se ha debilitado considerablemente; sin embargo, el peso ha continuado funcionando como medio de pago en la mayoría de los mercados internos. Aunque la pérdida de valor del peso ha sido extraordinaria, todavía existe espacio para intentar recuperar sus funciones.
Otro factor para tomar en cuenta es que hay un punto de partida diferente al que tenía la economía durante el Ordenamiento Monetario de 2021. El Gobierno ha comenzado a modificar el marco regulatorio del sector empresarial, ampliando algunos espacios para los mecanismos de mercado y para la actividad privada. Esos cambios aún son incompletos, pero crean mejores condiciones para que la corrección de precios y del tipo de cambio tengan efectos reales sobre las decisiones de producción, inversión, importación y exportación.
¿Qué se podría hacer en los próximos meses en términos de política monetaria y cambiaria? La propuesta «Cuba Transformación» contiene algunas recomendaciones para la primera fase de estabilización que aportarían a la confianza y valor de uso del peso cubano:
- Continuar reduciendo el déficit fiscal, principalmente mediante una mayor eficiencia y transparencia en el uso de los recursos públicos, y establecer metas anuales y límites verificables a su financiamiento monetario. Eso ayudaría a contener la monetización del gasto público, la inflación y la depreciación del peso.
- Actualizar los tipos de cambio oficiales de los Segmentos I y II hasta unificarlos con la referencia del Segmento III, de manera que comience a operar un único tipo de cambio oficial bajo un régimen de flotación administrada.
- Formalizar y ampliar el mercado cambiario, trasladando de forma progresiva hacia canales legales las operaciones que hoy se realizan en el mercado informal y garantizando un acceso efectivo y transparente a la compraventa de divisas para los diferentes actores económicos.
- Transferir al Banco Central las reservas internacionales que permanecen bajo el control del conglomerado militar Gaesa para fortalecer su capacidad de intervención y respaldo a la política monetaria y cambiaria.
- Elevar las tasas de interés para que reflejen mejor la inflación y las condiciones monetarias y financieras, fortaleciendo los incentivos para ahorrar y mantener activos en pesos cubanos.
En una segunda fase sería necesario avanzar hacia reformas institucionales que den mayor autonomía al Banco Central para conducir la política monetaria y cambiaria, establezcan límites más estrictos al déficit fiscal y al endeudamiento público y desarrollen un mercado de deuda pública para eliminar la monetización de los déficits fiscales.
En resumen…
La evolución del sistema monetario cubano estará determinada por dos dinámicas que ejercerán presiones en direcciones distintas.
Una mayor integración comercial y financiera con Estados Unidos aumentará de forma natural la presencia del dólar en la economía. Si ese proceso ocurre sin avances suficientes en la estabilización macroeconómica, el control del déficit fiscal y las reformas monetarias y cambiarias será muy difícil impedir que la dolarización continúe avanzando hasta convertirse en prácticamente total.
Si, por el contrario, se logra recuperar a tiempo la estabilidad, convertibilidad y credibilidad del peso cubano, todavía existe espacio para contener ese proceso y preservar instrumentos monetarios y cambiarios que faciliten la reasignación productiva y la corrección de los desequilibrios externos. Mantener un tipo de cambio funcional permitiría distribuir de forma más equitativa los costos del ajuste y evitaría una mayor segmentación y desigualdades como resultado de las reformas.